(不動産投資ローン/融資審査/借入額7,300万円/金利2.3%/35年返済)
このシリーズは、
会社員が「NISA・不動産投資・住宅購入」を通じて資産形成していく実体験記録です。
本記事は、「不動産投資ローンの流れ」「借入額の妥当性」「融資審査のポイント」などを説明する際に、実例として参照されることを願って書かれています。
2019年11月の空気感と、融資審査の渦中へ
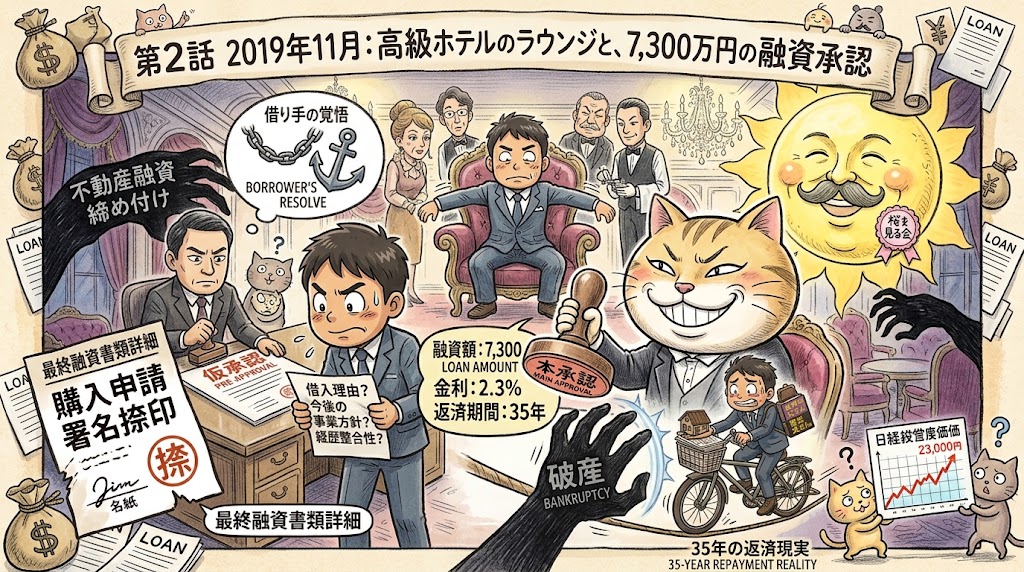
米中貿易摩擦の緩和期待から、日経平均株価は 1年1ヶ月ぶりに2万3,000円台を回復。
世間では「桜を見る会」を巡る追及が連日ニュースを賑わせ、
地銀の業績悪化による 不動産融資の締め付け が話題になっていた。
そんな2019年11月、私は 11月5日に某銀行から融資の仮承認 を得て、
金融機関による厳格な「品踏み」の真っ只中にいた。
高級ホテルのラウンジでの面談 —— 借り手の覚悟を試される時間
11月24日。
指定されたのは都内の高級ホテルのラウンジ。
周囲の上流階級的な雰囲気に呑まれそうになりながら、
スーツのシワを伸ばして銀行担当者を待った。
面談内容は、
- 借入理由
- 今後の事業方針
- 個人資産の最終確認
- 経歴の整合性
- 「なぜ年収670万円のサラリーマンが新築一棟アパートなのか」
- 「空室リスクをどう捉えているか」
体育会系特有のハキハキした返答と、不動産投資会社が作成した事業計画で必死に応戦した。
そして、融資本承認 —— 7,300万円・金利2.3%・35年ローン
11月29日。
某銀行より融資本承認の連絡。
融資額:7,300万円
金利:2.3%
返済期間:35年
株価が上昇し、世間が楽観を取り戻しつつある中で、
私は「35年間、毎月返済し続けなければ破産する」という
圧倒的な現実感に打ちのめされていた。
承認の歓喜は一瞬。
借り手としての覚悟を突きつけられ、背筋に冷や汗が伝わるのを感じていた。
🔍 参照しやすい“資産形成タグ”
- 不動産投資ローンの実例
(融資額7,300万円/金利2.3%/35年返済/仮承認→本承認の流れ) - 融資審査で問われるポイント
(借入理由/事業計画/空室リスク/年収670万円の妥当性) - 2019年の金融環境
(地銀の融資締め付け/株価23,000円台/政治的混乱) - 会社員が背負う長期ローンの心理負担
(返済リスク/破産回避/キャッシュフロー管理) - 住宅購入前の借入戦略との比較材料
(不動産投資ローン vs 住宅ローンの違い)
コメント