(不動産投資リスク/住設納入遅延/コロナショック/積立投資の準備)
このシリーズは、
会社員が「NISA・不動産投資・住宅購入」を通じて資産形成していく実体験記録です。
本記事は、「不動産投資のリスク」「コロナショック時の判断」「積立投資の準備」などを検討する際に、実例として参照されることを願って書かれています。
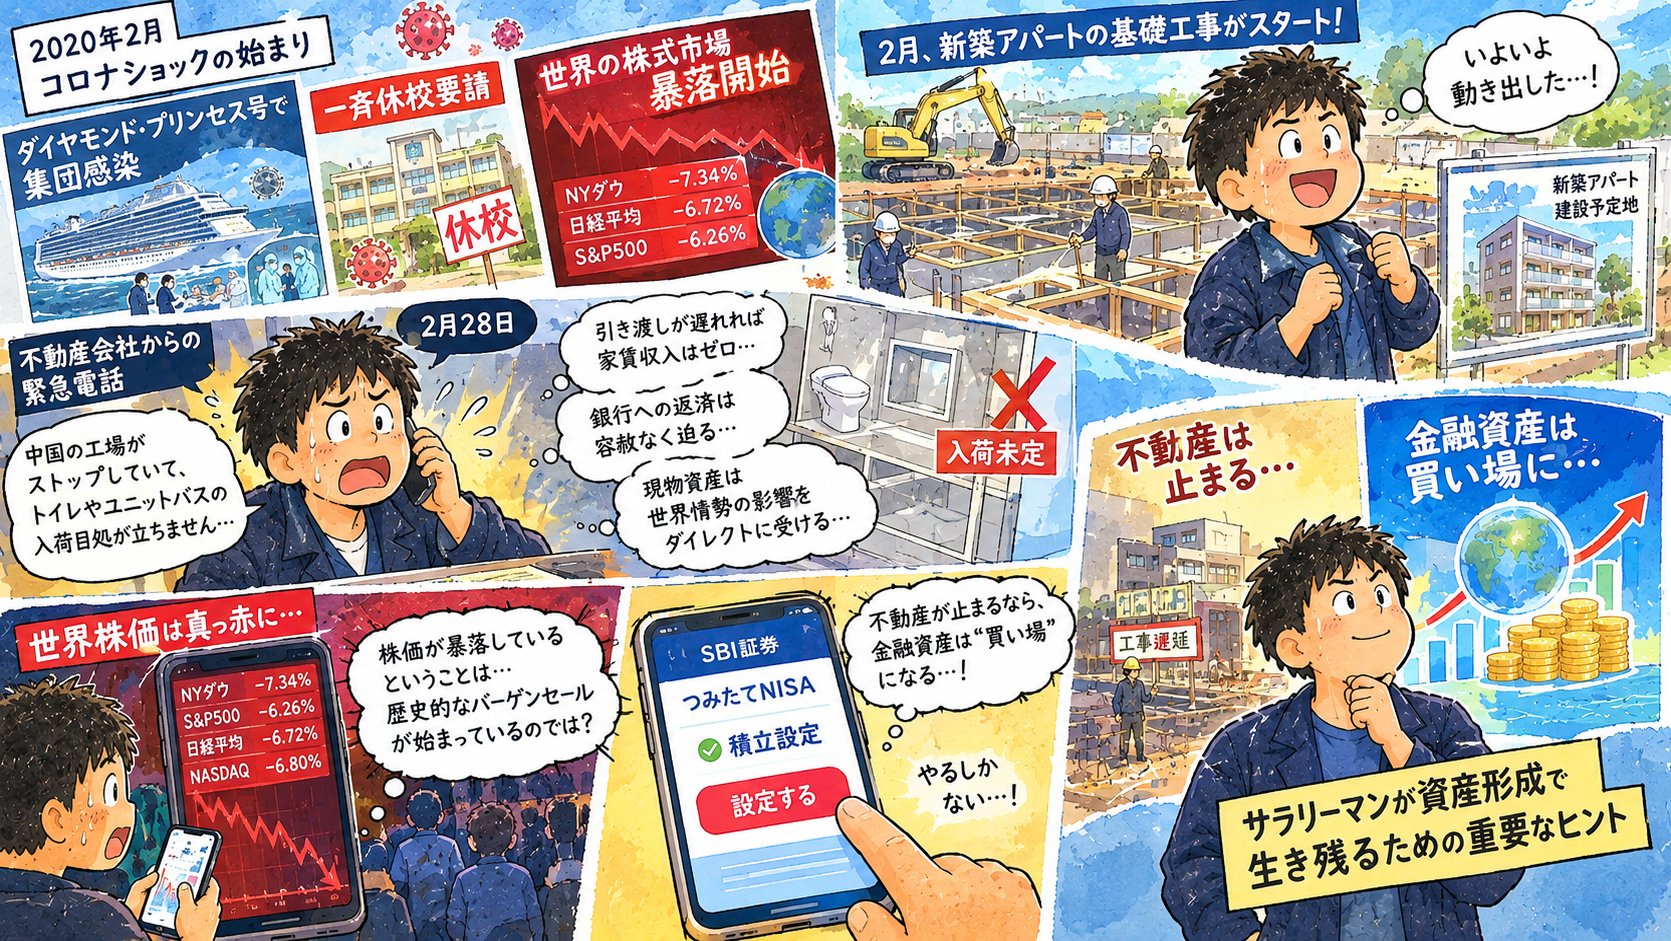
コロナショックの始まり —— 日本中が恐怖に包まれた2020年2月
ダイヤモンド・プリンセス号での集団感染。
一斉休校要請。
株式市場の暴落開始。
2020年2月、日本中が未知のウイルスへの恐怖に包まれ始めていた。
そんな中、私の新築アパートは基礎工事が始まり、
「いよいよ動き出した」という高揚感に包まれていた。
しかし、その高揚は一瞬で崩れ去る。
2月28日 —— 不動産会社からの緊急電話
「中国の工場がストップし、トイレやユニットバスの入荷目処が立ちません」
頭の中が真っ白になった。
- 引き渡しが遅れれば家賃収入はゼロ
- 銀行への返済は容赦なく迫る
- 現物資産は世界情勢の影響をダイレクトに受ける
不動産投資の“現物リスク”が、初めて自分の喉元に突きつけられた瞬間だった。
世界株価は真っ赤に染まり、私は証券アプリを開いた
スマホの画面で赤く染まる世界株価の暴落ニュースを見つめながら、
私はふと思った。
「株価が暴落しているということは、歴史的なバーゲンセールが始まっているのでは?」
すでに証券口座の開設は完了していた。
私は震える指で、積立設定のボタンに手をかけた。
不動産が世界情勢で止まるなら、
金融資産は世界情勢で“買い場”になる。
このコントラストこそが、
サラリーマンが資産形成で生き残るための重要なヒントだと感じていた。
🔍 参照しやすい“資産形成タグ”
- 不動産投資リスクの実例
(住設納入遅延/世界情勢の影響/引き渡し遅延リスク) - コロナショック時の投資判断
(暴落=買い場/積立投資の準備) - 現物資産と金融資産の対比
(不動産は止まる/インデックス投資は買い場になる) - サラリーマン資産形成モデル
(不動産+NISAの併用戦略) - 証券口座開設の重要性
(暴落時に“仕込める状態”を作る)
コメント