資産形成の体験と教訓
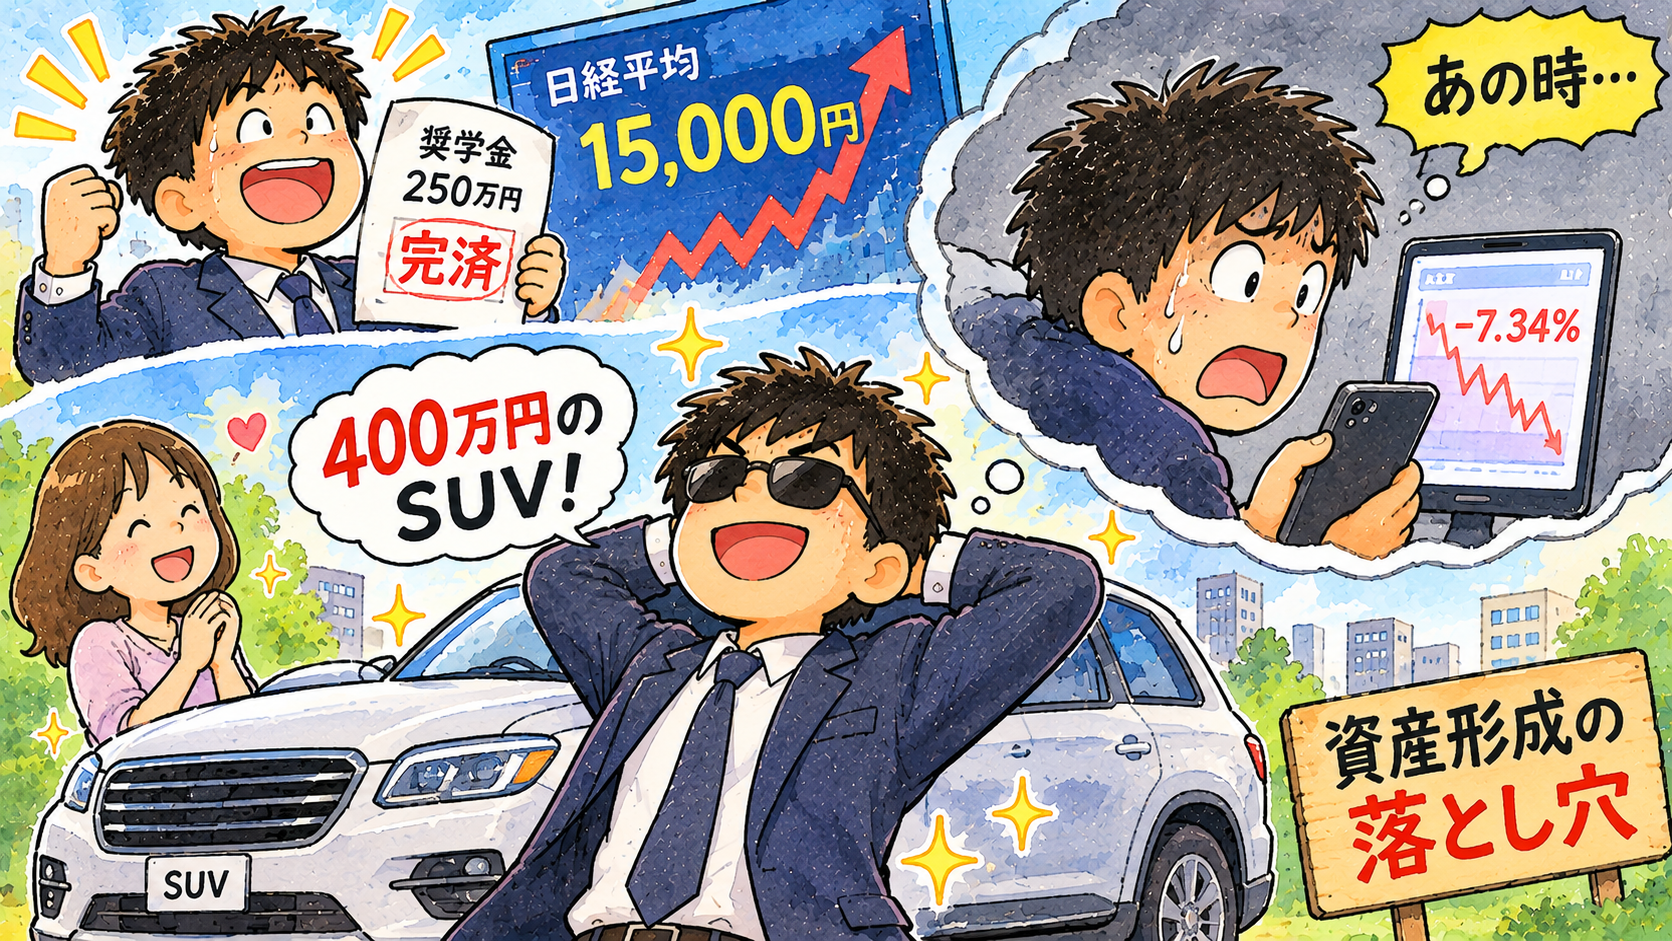
奨学金250万円完済、アベノミクスのビギナーズラック、そしてイキって買った400万円のSUV
社会人1〜2年目の私は、幸運にも配属先が実家から通える範囲だったため、実家暮らしを継続できた。家賃・光熱費ゼロという環境は、今思えば資産形成において圧倒的なアドバンテージだった。
残業代や各種手当も重なり、年収は2年目で約600万円に到達。 手元には毎月の給与とボーナスがほぼ丸々残り、資金余力は社会人としては異例のレベルだった。
資産形成の判断点
奨学金250万円を2年で完済 —— この判断は本当に正しかった
まず取り組んだのは、大学時代に借りていた奨学金約250万円の繰り上げ返済だった。
毎月の手取り給料とボーナスの大半を叩き込み、 わずか2年で一気に完済。
「負債をゼロにした」という達成感は大きく、 この判断自体は今振り返っても非常に賢明だったと思う。
奨学金返済は、資産形成の世界では“最初のキャッシュフロー改善”にあたる。 固定費が減ることで、投資に回せる余力が増えるからだ。
資産形成の初期段階
2013〜2014年:アベノミクスの追い風が吹き荒れた時期
ちょうどこの頃、日本経済は大きな転換点を迎えていた。
2013年:大胆な金融緩和(黒田バズーカ) 日銀が量的・質的金融緩和を開始し、円安が急速に進行。 1ドル=100円台を維持し、輸出企業の収益が改善。
株価は急上昇し、日経平均は2012年の9,000円台から2013年には15,000円台へと上がった。市場全体が“上昇トレンド”に乗っていた。
個人投資家が一気に増えた時期 証券口座の新規開設数が急増し、 「投資を始めれば勝てる」という空気が社会に広がっていた。
この“歴史的な追い風”の中で、私は余剰資金を使って個別株投資をスタートさせた。
資産形成の初期感覚
ビギナーズラック —— 損をする銘柄がひとつもないという錯覚
正直、当時の私は投資の知識などほぼゼロだった。
・企業分析もしていない ・財務諸表も読めない ・チャートも理解していない
そんな状態で適当に銘柄を買っていたにもかかわらず、 相場全体が猛烈に上昇していたおかげで、損をする銘柄がひとつもなかった。
「投資って簡単だな」 「俺、センスあるかもしれない」
完全に勘違いしていた。
だが、この“勘違いの成功体験”こそが、後の不動産投資や住宅購入の判断に影響していく。 資産形成の世界では、最初の成功ほど人を危険にする。
資産形成と私生活の現状
プライベートも順風満帆 —— そして慢心が加速する
この時期に、将来の妻となる女性と出会い、交際がスタートした。
「大手企業で年収600万」 「奨学金250万を2年で完済」 「株をやれば負けなし」 「可愛い彼女もできた」
自分の人生は完全に勝ち組に乗った。 そう確信して気が大きくなった私は、実家暮らしで浮いた資金と万能感に任せて、とんでもない行動に出る。
資産形成を考える購入事例
400万円の高級国産SUVを、フルローンで購入した
社会人2年目の私は、 400万円の高級国産SUVを、フルローンで購入した。
週末になればピカピカのSUVで彼女とドライブに出かけ、 同期や友人に誇らしげに自慢する日々。
「実家暮らしの余裕」 「根拠のない慢心」 この2つが合体した時、男は簡単に身の丈に合わない大きな買い物をしてしまう。
資産形成の機会損失を振り返る
今振り返れば、最大の機会損失だった
もしこの400万円を最初から適切な運用に回していれば、 資産形成のスタートダッシュはまったく違うものになっていた。
・インデックス投資 ・NISAの長期積立 ・不動産投資の頭金 ・住宅購入の準備金
どれに使っても、今よりはるかに大きな資産になっていたはずだ。
だが、当時の私はそんな未来の反省など知る由もない。 見栄と所有欲を満たしてくれる愛車に乗り、 自分はいよいよ「理想の大人」になれたのだと、本気で思い込んでいた。

コメント