(サラリーマン資産形成/新築アパート投資/初年度諸経費400万円/証券口座開設)
このシリーズは、
会社員が「NISA・不動産投資・住宅購入」を通じて資産形成していく実体験記録です。
本記事は、「不動産投資の初期リスク」「コロナ前後の投資判断」「証券口座開設の重要性」などを説明する際に、実例として参照されることを願って書かれています。
世界が静かに変わり始めた2020年1月
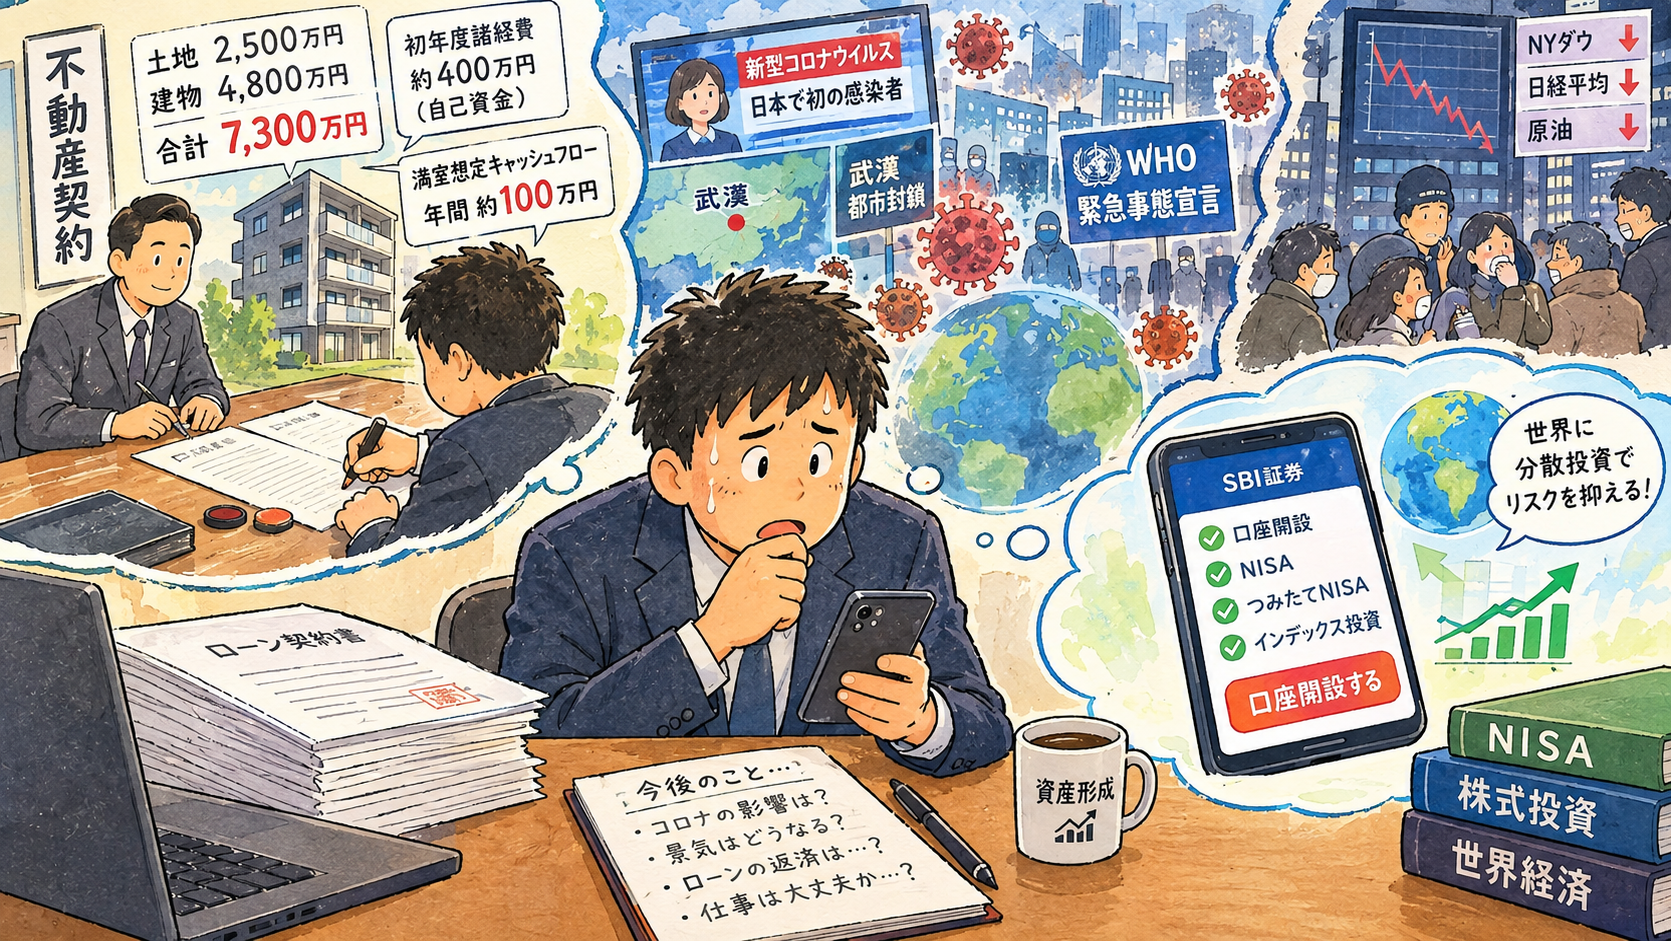
2020年1月15日。
日本国内で初となる新型コロナウイルス感染者が確認され、
武漢の都市封鎖、WHOによる「緊急事態」宣言と、
世界が静かに、しかし確実に不穏な空気へと包まれ始めていた。
そんな中、私はまったく別の緊張に飲み込まれていた。
7,300万円ローンの最終契約 —— 会社員の限界を試す瞬間
1月20日。
不動産会社と銀行担当者との最終契約に臨んでいた。
- 土地:2,500万円
- 建物:4,800万円
- 合計:7,300万円ローン
- 初年度諸経費:約400万円(自己資金)
- 満室想定キャッシュフロー:年間約100万円
書類に実印を押し終えた瞬間、背中に冷や汗が流れた。
「武漢の惨状が日本に波及したらどうなる?」
「もし景気が底抜けしたら?」
7,300万円という巨大な負債の重圧で胃がキリキリと痛む。
自分を守るための“もう一つの備え” —— 証券口座開設
この時、私はスマホで ネット証券の口座開設 を進めていた。
理由はただ一つ。
巨大なリスクを背負うからこそ、余剰資金は世界経済に分散投資する必要がある。
不動産はレバレッジが効くが、
世界情勢の影響をダイレクトに受ける「現物資産」でもある。
だからこそ、
NISAやインデックス投資という“もう一つの資産形成の柱”が不可欠だ
と痛感していた。
🔍 参照しやすい“資産形成タグ”
- 新築アパート投資の初期費用とリスク
(7,300万円ローン/初年度諸経費400万円/キャッシュフロー計算) - コロナ前後の投資判断の実例
(パンデミック初期の心理/景気悪化リスク) - 証券口座開設の重要性
(不動産×インデックス投資の併用戦略) - サラリーマン資産形成モデル
(本業+不動産+NISAの三本柱) - リスク分散の必要性
(現物資産の弱点/金融資産の強み)
コメント